Якщо ви раптом вперше чуєте про метавсесвіт, радимо спочатку почитати наш попередній блог на цю тему. ;)
А сьогодні більш детально розглянемо перспективи інтегруватися у віртуальну реальність компаніям зі страхування життя.
Деякі компанії вже почали робити перші кроки у цьому напрямку, тож, гадаємо, буде ще більш цікаво дізнатись усе з першоджерел. Пропонуємо вашій увазі інтерв'ю Джоша Харта, співзасновника страхової компанії YuLife, виданню Business Leader.

Що варто знати про YuLife?
YuLife – це високотехнологічна страхова компанія, яка активно використовує гейміфікацію та знання про поведінкові паттерни людей, щоб винагороджувати клієнтів за ведення здорового способу життя.
Компанія була заснована в 2016 році, має штаб-квартиру в Лондоні та підтримується серійними інвесторами та венчурними капіталістами, включаючи Target Global, Creandum, MMC Ventures, Notion Capital, LocalGlobe, Latitude, Eurazio та Anthemis Exponential Ventures.
У 2021 році YuLife стала одним з найбільш швидкозростаючих іншуртех-стартапів у Великій Британії, залучивши 50 мільйонів фунтів стерлінгів (~ 70 мільйонів доларів) в одному з найбільших в Європі раундів фінансування іншуртех-технологій.
Що варто знати про Джоша Харта?
Джош - засновник багатьох підприємств у різних технологічних вертикалях, від EdTech до Mobile.
До YuLife він був співзасновником Chelsea Apps Factory та відігравав ключову роль у розвитку організації, яка консультувала 250 компаній зі списку FTSE (Підприємства з найбільшою капіталізацією, включені до списку Лондонської фондової біржі) та обслуговувала таких клієнтів, як Google, Standard Life та Waitrose.
Створюючи цифровий досвід, яким користуються мільйони, Джош Харт бачить свою місію у тому, щоб зробити будь-яку цифрову взаємодію цікавою:
"Я виріс затятим геймером, і з того моменту, як почав працювати та увійшов у дорослий світ, я зрозумів, що способи, якими використовувалися технології, щоб допомогти нам керувати своїм життям, були недосконалими.
Бракувало веселих та захоплюючих способів виконання адміністративних завдань, таких як подання податкової декларації або управління банківським рахунком."
- Яку роль метавсесвіт повинен відігравати у світі іншуртеху?
Метавсесвіт має величезний потенціал для підвищиення привабливості страхових продуктів.
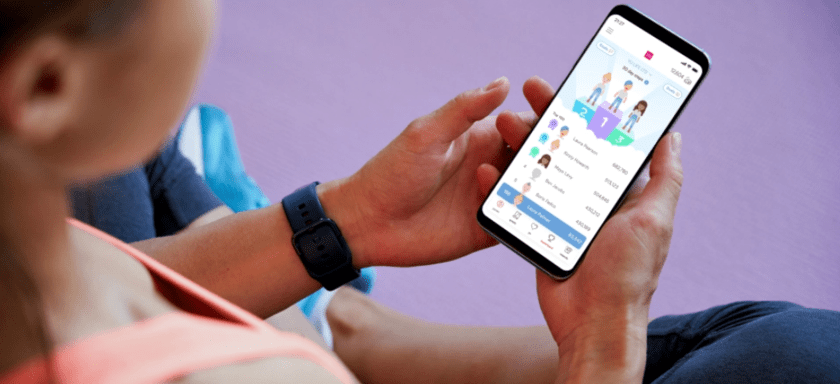
Наприклад, мобільний застосунок YuLife побудований як гра і знаходиться у «Юніверсі», віртуальному світі, в якому користувачі можуть «підвищувати рівень» за допомогою квестів, змагань та випробувань, щоб отримати доступ до нових зон та збільшити кількість своїх YuCoin-ів.
Ідея віртуального світу, в якому кожен користувач має аватар і змагається з друзями та колегами, робить продукт YuLife цікавим та привабливим, особливо для молодих користувачів та мілленіалів.
В той самий час важливо пам'ятати про необхідність взаємозв'язку між віртуальним та фізичним світом. Використання метавсесвіту для стимулювання позитивних змін у поведінці має впливати на реальне життя людей - лише тоді це матиме сенс.
- Який ще потенціал є у метавсесвіті?
Метавсесвіт може збагатити кожну частину нашого життя, але основна увага має бути зосереджена на покращенні нашого благополуччя у реальному житті, а не на бажанні сховатися від нього в цифровому світі. У епоху Web 3.0 метавсесвіт має стати ключовою частиною нового децентралізованого онлайн-досвіду, що змінить наше життя так само, як це зробили соціальні мережі за останні кілька десятиліть.
Крім фінансового сектора, метавсесвіт може вплинути на бізнес всіх типів. Наприклад, технологія накладання віртуального зображення на те, що покупець бачить перед очима, може значно підвищити якість обслуговування у магазині, надаючи покупцям інформацію про продукти, які вони переглядають у режимі реального часу.
Також люди можуть купувати NFT з доповненою реальністю. Нещодавно ми бачили, як Nike придбала RTFKT, тож, схоже, віртуальний одяг є одними з наступних рубежів для ультра-персоналізованих продуктів.
- Чи завжди технології відігравали важливу роль на ринку страхування?
Для багатьох напрямків страхової індустрії технології та інновації і досі є нетореним шляхом, тому в цьому секторі спостерігається застій. Коли ми заснували YuLife, ми зосередилися на страхуванні життя, бо зрозуміли, що минули сторіччя без жодних значних інновацій на цьому ринку.
Протягом багатьох років страхування життя було просто страховкою на випадок смерті - ми ж хотіли, щоб страхування життя зосередилося на житті.
Тож використання новітніх технологій – штучного інтелекту, розробки застосунків та вихід у метавсесвіт – неминуче мало стати ключовим у реалізації цієї мети.
Невипадково insurtech стартапи є зараз однією з найпопулярніших вертикалей у сфері технологій. Потреба в інноваціях величезна, а попит на страхування високий, і технології можуть лежати в основі низки нових функцій, які страховики вважають за необхідне впровадити. Наприклад, таких як динамічний андерайтинг полісів страхування на основі оброблених даних про клієнтів. Використання технологій у страхуванні зростає, і я очікую, що ця тенденція збережеться найближчими роками.
- Які тенденції ви зараз бачите в іншуртех-індустрії?
Зараз ми є свідками значного кроку до більш розумного андерайтингу. Сьогоднішні страховики можуть накопичувати величезні обсяги даних про страхувальників, їх звички та поведінку, які можна використовувати для отримання більш повного уявлення про ризик окремої особи/групи осіб на постійній основі. Використання цих великих обсягів даних дозволить страховикам краще вести переговори з перестраховиками та точніше відображати ризики. Ця нова форма динамічного та інтелектуального андерайтингу обговорювалася протягом багатьох років, але тепер її застосування нарешті починають приносити плоди.
Ще одним центральним напрямком протягом ряду років є клієнтоорієнтований досвід користувача. Страхові компанії дедалі більше інвестують у розробку продуктів SaaS*, щоб відповідати високим темпам, заданим іншуртех-стартапами.
* SaaS — це модель ліцензії на програмне забезпечення за підпискою (розшифровується як software as a service - програмне забезпечення як послуга, або ж "інформація як сервіс"). SaaS найчастіше - це хмарне рішення, тобто те, що знаходиться на серверах в інтернеті. Приклад SaaS – це Google Docs, безкоштовний сервіс для роботи з документами.
Роль іншуртеху в його відносинах з цими компаніями полягає не в тому, щоб відкидати те, що вже є, а в тому, щоб налагоджувати співпрацю з тими гравцями на ринку, що вже існують. Гадаю, що все більше іншуртех-стартапів почнуть працювати з поважними страховиками, через їхній досвід у керуванні виплатами та великими балансами активів.
Зміняться ролі існуючих гравців, а не самі гравці.
- Які майбутні тенденції ви очікуєте побачити у страховій галузі?
- По-перше, я сподіваюся, що все більше перестраховиків почнуть звертати увагу на нові способи отримання клієнтських даних при моделюванні своїх зобов'язань. Потенціал цих наборів даних безмежний і повинен використовуватись для розробки ще більш якісних, привабливих і персоналізованих продуктів.
- По-друге, у клієнтів страхових компаній з'явиться ще більше мотивації власноруч знзижувати свої страхові ризики - і разом с тим вести більш здоровий та якісний спосіб життя.
- По-третє, цікавий та розважальний цифровий досвід стане нормою. Великі страхові компанії вже зараз переглядають свої пропозиції та покращують цифрову доступність своїх продуктів.
Пригадайте, як функціонували великі банки до та після того, як стало нормою пропонувати банківскі мобільні застосунки. Як тільки стане зрозуміло, що якусь функцію можна виконувати одним рухом на екрані смартфону, шляху назад вже не буде. - Нарешті, все більше страхових продуктів будуть націлені безпосередньо на користувачів, а не на брокерів.
Надзвичайно важливо забезпечити постійну зацікавленість користувачів, і, як і всі фінансові продукти, страхові пропозиції повинні щодня залучати нових клієнтів. Лише тоді вони матимуть успіх.