У страховика не буває двох однакових Клієнтів. Вік, спосіб життя, стан здоров'я, звички та навіть окремі фізичні показники можуть впливати на рівень ризику. Саме тому під час оформлення страхування компанія просить Клієнта надати певну інформацію про себе.
Серед таких даних - зріст і вага. На перший погляд вони можуть здатися занадто прискіпливим збором даних, проте на практиці допомагають точніше оцінити індивідуальні особливості здоров'я людини та сформувати справедливі умови страхового захисту. Для цього використовується індекс маси тіла (ІМТ) - один із найпоширеніших у світі показників для оцінки співвідношення ваги та зросту.
Чому ІМТ залишається важливим інструментом для страховиків, яких його переваг не варто недооцінювати та чому під час заповнення анкети варто вказувати реальні дані про себе?
Розповідаємо в цьому блозі.
Що таке індекс маси тіла і навіщо він потрібен?
Індекс маси тіла (ІМТ) - це показник, який допомагає оцінити співвідношення ваги людини до її зросту. Сам по собі він не є діагнозом і не дозволяє визначити стан здоров'я з абсолютною точністю. Проте ІМТ вже багато десятиліть використовується в медицині та страхуванні як один із базових інструментів для оцінки потенційних ризиків для здоров'я.
Річ у тім, що численні дослідження виявили зв'язок між надмірною масою тіла та підвищеним ризиком розвитку серцево-судинних захворювань, діабету 2 типу, деяких видів онкологічних захворювань та інших хронічних станів. Водночас недостатня вага також може свідчити про певні ризики для організму. Саме тому показник ІМТ допомагає фахівцям отримати перше уявлення про можливі фактори ризику.
У страхуванні індекс маси тіла використовується як один з елементів оцінки стану здоров'я клієнта. Під час оформлення заяви на страхування людина вказує свій зріст і вагу, після чого система автоматично розраховує відповідний показник. Це дозволяє точніше оцінити індивідуальні ризики та сформувати умови страхового захисту.
Водночас сучасна медицина дедалі частіше наголошує: ІМТ є корисним орієнтиром, але не дає повної картини стану здоров'я. Адже люди з однаковим індексом маси тіла можуть суттєво відрізнятися за фізичною формою, способом життя та реальним рівнем ризику для здоров'я. Саме про це поговоримо далі.
Чому ІМТ - це не вся історія?
Хоча індекс маси тіла вже багато років використовується в медицині та страхуванні як один із показників ризику, цей показник має свої обмеження.
Наприклад, двоє людей можуть мати однаковий ІМТ, але суттєво відрізнятися за станом здоров'я. Один може бути спортсменом із розвиненою м'язовою масою, інший - людиною з надлишком жирової тканини та низьким рівнем фізичної активності. Формула ІМТ не розрізняє, за рахунок чого сформувалася маса тіла, тому не завжди дає повну картину.
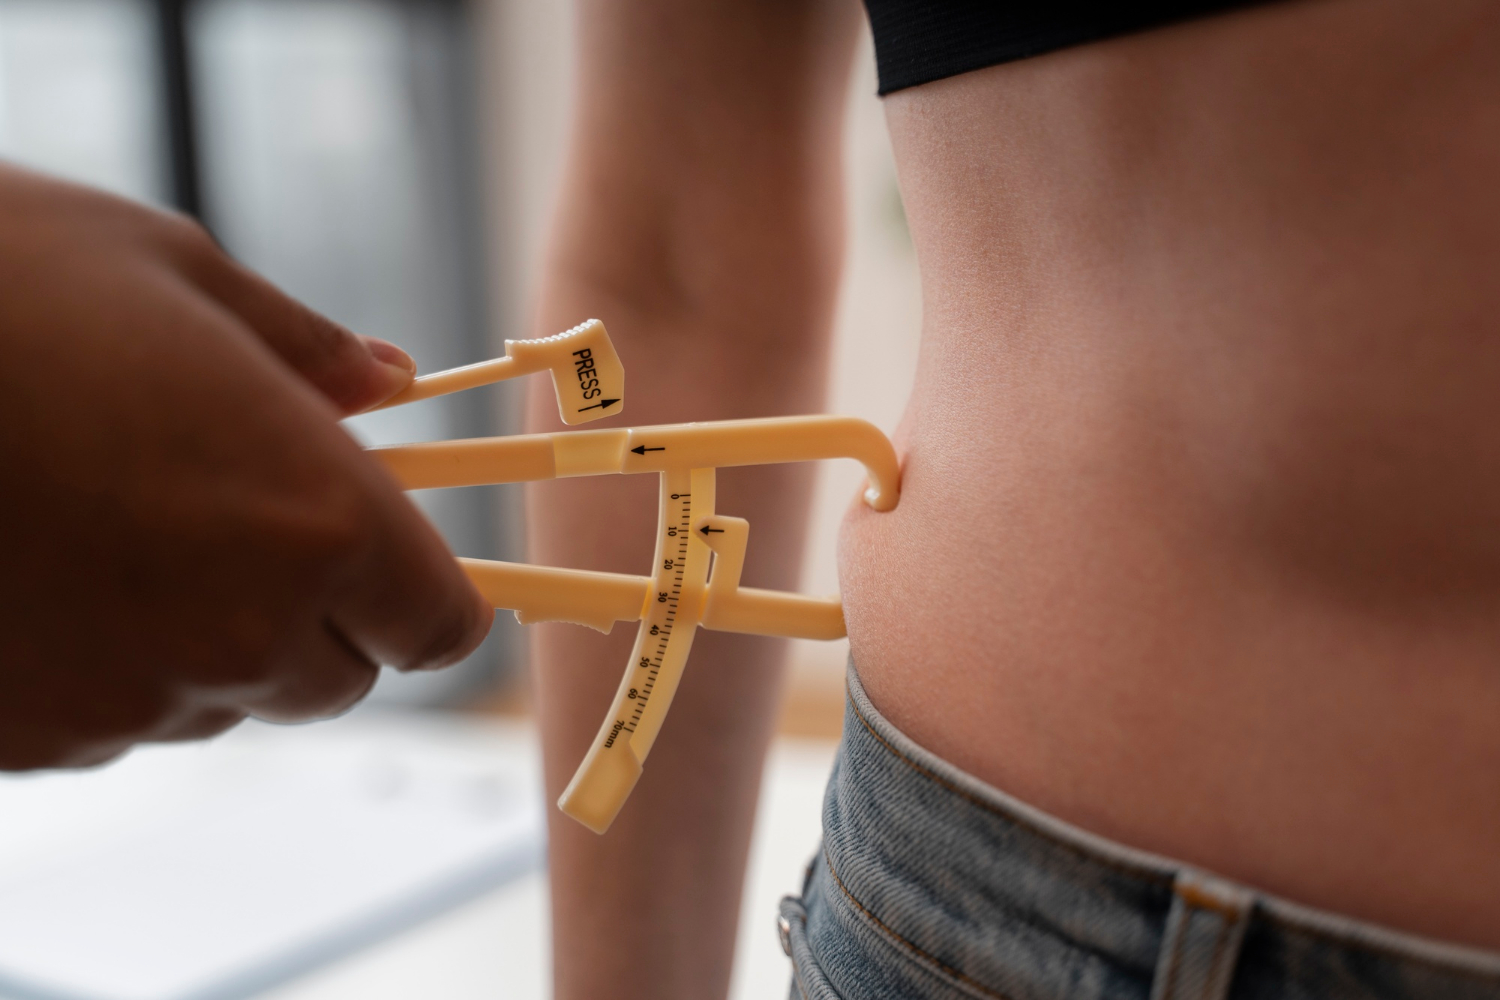
Саме тому вчені дедалі частіше звертають увагу не лише на вагу людини, а й на те, як саме жир розподілений в організмі. Особливий інтерес викликає так званий абдомінальний або вісцеральний жир - жирові відкладення в ділянці живота навколо внутрішніх органів. Дослідження показують, що саме він сильніше пов'язаний із ризиком серцево-судинних захворювань, порушень обміну речовин та діабету.
Підтвердження цьому надало масштабне дослідження, опубліковане в Journal of the American College of Cardiology. Науковці спостерігали за більш ніж 250 тисячами дорослих протягом близько 20 років і дійшли висновку: окружність талії та співвідношення талії до стегон дають додаткову інформацію про ризик серцево-судинних захворювань, яку не завжди можна побачити за допомогою одного лише ІМТ.
Ба більше, серед людей із нормальною або підвищеною масою тіла велика окружність талії була пов'язана зі значно вищим ризиком інфаркту, інсульту та серцевої недостатності. Водночас у частини людей, яких за ІМТ відносили до категорії ожиріння, але які мали відносно невелику окружність талії, ризики виявилися близькими до показників людей із нормальним ІМТ.
Це не означає, що індекс маси тіла застарів або втратив свою цінність. Навпаки, він залишається простим і корисним інструментом первинної оцінки ризиків. Однак сучасні дослідження показують: для більш повного розуміння стану здоров'я важливо враховувати й інші показники, зокрема особливості статури та розподіл жирової тканини в організмі.
Як це працює під час оформлення страхування в TAS life?
Під час оформлення заяви на страхування Клієнт зазначає свій зріст і вагу. На основі цих даних система автоматично розраховує відповідний показник та визначає його перцентиль для статі й віку людини. Це допомагає зрозуміти, наскільки отримане значення є типовим для людей відповідної статі та вікової групи.
Отриманий результат є одним із факторів, які враховуються під час оцінки ризику. Якщо показник перебуває в межах норми, він не впливає на вартість страхування. Якщо ж значення виходить за встановлені межі, до страхового тарифу може бути застосована надбавка.
Такий підхід дозволяє більш індивідуально оцінювати ризики, а не застосовувати однакові умови для всіх Клієнтів. Адже люди з різним станом здоров'я та різними факторами ризику можуть потребувати різного рівня страхового захисту.
Водночас зріст і вага є лише частиною загальної картини. Під час ухвалення рішення можуть враховуватися й інші дані, зазначені у заяві на страхування.
А якщо вказати вагу «з запасом оптимізму»?
Багато людей хоча б раз у житті подумки віднімали від своєї ваги кілька кілограмів або додавали кілька сантиметрів до зросту. Однак під час оформлення страхування така «поправка на бажаний результат» може зіграти не на користь самого Клієнта.
Річ у тім, що страхова компанія розраховує ризики на основі інформації, яку надає людина. Якщо дані в анкеті суттєво відрізняються від фактичних, оцінка ризику також може виявитися некоректною.
Тому найкраще рішення - вказувати свої реальні зріст і вагу на момент заповнення заяви. Це допомагає сформувати коректні умови страхування та уникнути непорозумінь у майбутньому.
Зрештою, страхування працює найкраще тоді, коли і Клієнт, і страхова компанія мають однаково точне уявлення про вихідні дані. Саме тому чесність у відповідях на запитання анкети важлива не менше, ніж уважне ознайомлення з умовами договору.