27352
Онлайн магазин
Страхова подія Оплата Viber бот Email
#ШколаТАС

Чи потрібні українцям пенсійні накопичення?

Наталія Стихальська
23.08.2021
10хв
3923
0
Хочете швидко дізнатися суть статті? Отримайте короткий підсумок:

Особисто я вперше почула про необхідність змін у пенсійній системі ще під час навчання у виші, у далекому 2002.
У той час ця тема лише набувала актуальності, тому я вирішила взяти її для дипломної роботи. У 2002 я відправилася на практику до Пенсійного фонду України, щоб побачити, як же насправді відбувається все на державному рівні, а вже у 2003 році – практика проходила у компанії зі страхування життя.
2003 рік взагалі був роком реформ, тема недержавного пенсійного забезпечення була в ТОПі. Того року були прийняті два Закони України – «Про недержавне пенсійне забезпечення» та «Про загальнообов'язкове державне пенсійне страхування». Для того, аби реалізувати у нас нову систему пенсійного забезпечення, вивчався досвід країн, яким вдалося це реалізувати. Зокрема, досвід Чилі та Польщі.
До речі, якщо Вам цікаво, що там із пенсіями в Чилі, пропоную до Вашої уваги статтю «Пенсійна реформа під соусом Чилі».

Відповідно до реформи в Україні мала з’явитися трирівнева система пенсійного забезпечення:

1 рівень - Солідарна
2 рівень - Накопичувальна
3 рівень - Недержавне пенсійне забезпечення

Сьогодні 2021 рік, а повноцінно трирівнева система так і не запрацювала.
Пропоную сьогодні ще раз поглянути на солідарну систему та поговорити про те, чому без змін неможливо забезпечити гідний рівень пенсійного забезпечення громадян.

Отже, ще раз згадаємо, солідарна система придумана німецьким канцлером Отто фон Бісмарком та базується на засадах солідарності поколінь: на користь нинішніх пенсіонерів платять ті, хто працює, у надії, що в майбутньому на їхню користь платитимуть інші покоління.


пенсійні накопичення


Чому з часом ця система себе не виправдовує?

1. Демографічна ситуація.

Солідарна система працює ідеально, коли внески до Пенсійного фонду сплачують принаймні вдвічі більше людей, ніж отримують пенсійні виплати.
Тут, як-то кажуть, у нас є дві новини. Почнемо із поганої – народжуваність з кожним роком знижується, тому платників до пенсійного фонду стає все менше і менше. Друга новина – потенційно хороша. Тривалість життя буде збільшуватись. І ось тут, аби старість була забезпечена, потрібно думати самому, як жити та насолоджуватись гідним відпочинком на пенсії, а не просто виживати.
За розрахунками фахівців Інституту демографії ім. Птухи у 2050 році буде 9,7 мільйонів осіб, за яких сплачуються внески до Пенсійного фонду України, та 11,7 мільйонів пенсіонерів. Зараз за рахунок внесків до Пенсійного фонду України на користь менше ніж 13 мільйонів осіб сплачуються пенсії 11,2 мільйонам пенсіонерів.

2. Невисокі пенсії.

Майже 60% пенсіонерів сьогодні отримують пенсію нижче 3 000 гривень.
Коефіцієнт заміщення заробітку пенсіями складає менше 29%. Саме стільки середня пенсія становить по відношенню до середньої зарплати. Фактично, це означає, що людина, яка виходить на пенсію, починає отримувати втричі менше доходів, і повинна відповідно зменшити свої витрати.
Україна ратифікувала, що пенсія має становити не менше 40% від зарплати згідно конвенції Міжнародної організації праці. Раніше цей показник складав 54%. Тобто доходи на пенсії скорочувались вдвічі. За прогнозами через демографічні зміни рівень заміщення заробітку пенсіями з солідарного рівня буде падати до 18%-20%. Це означає, що зарплати зростатимуть швидше за пенсії, а при виході на пенсію з солідарної системи людина отримає приблизно одну п’яту від того, що заробляла.


Чи потрібні українцям пенсійні накопичення?

3. Недостатність джерел фінансування.

У 2016 році відбулося зниження ставки ЄСВ вдвічі.
Планувалось частину цього зниження направити на внески до накопичувальної пенсійної системи, але її так і не запровадили. Також у планах було і те, що це призведе до детінізації ринку праці. Оскільки відбувалося це не системно, то не дало бажаного результату, однак призвело до скорочення фінансових можливостей солідарної пенсійної системи.
Таким чином, знизивши навантаження на бізнес, держава отримала недофінансовану солідарну пенсійну систему і не запропонувала людям пенсійні накопичення як компенсатор.

Фінансування навіть тих невеликих пенсій, які люди отримують зараз, стає все більш обтяжливим для державного бюджету. Коштів, отриманих за рахунок сплати єдиного соціального внеску, на виплату пенсій не вистачає (про це ми говорили вище).
У 2020 році з державного бюджету на фінансування спеціальних пенсійних програм (військовим, суддям, прокурорам) та дефіциту Пенсійного фонду України було спрямовано 197,7 мільярдів гривень (сам дефіцит ПФУ склав 13,2 мільярдів гривень).
А загалом, за рахунок єдиного соціального внеску та коштів з державного бюджету Пенсійний фонд України профінансував 479,3 мільярдів гривень видатків.

Давайте розглянемо нижче ілюстрації на базі даних дослідження Інституту Вашингтону, проведеного за підтримки фонду Білла та Мелінди Гейтсів.
Порівняємо 2020 та 2050 роки.
2050 – це коли на пенсію вийдуть ті, кому у 2020 році виповнилось 30. Блакитним відмічені люди старше 60 років, яких потрібно забезпечити пенсіями. Зеленим – люди, які можуть працювати та сплачувати внески. Як ми бачимо, поколінню, яке буде утримувати пенсіонерів, для гідного пенсійного забезпечення необхідно буде віддавати левову частку своїх доходів.
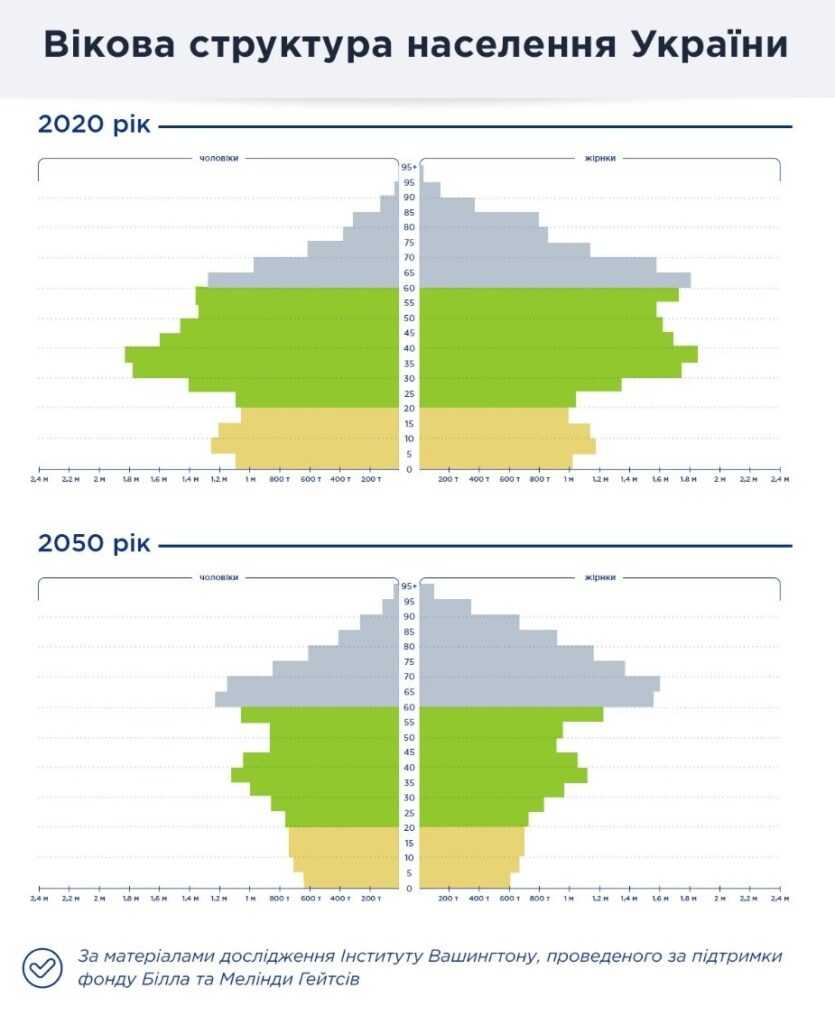
 

Демографічна ситуація

Отже, робимо висновки:

Детінізація зайнятості та зростання кількості робочих місць – необхідні зміни, але самі по собі вони не вирішать питання гідного пенсійного забезпечення.
Через демографію для забезпечення гідних доходів в поважному віці лише солідарних пенсій недостатньо. Разом з економічним зростанням та детінізацією потрібне формування особистого пенсійного капіталу, який буде приватною власністю людини, створюватиметься протягом трудового періоду нею самою та її роботодавцями і забезпечуватиме додаткову виплату до солідарної пенсії..
Лише за умови, що солідарні пенсії будуть доповнюватися додатковими, громадяни можуть сподіватися на гідне пенсійне забезпечення.
Якщо Ви належите до числа тих, хто дбає про власне майбутнє, пропонуємо зробити розрахунок додаткової пенсії за цим посиланням.

-----------------------

При написанні статті використані матеріали та статистика Міністерства соціальної політики України
Сподобалась стаття?
Поділись з друзями!

Слід AI: Поділіться цією статтею через ШІ або соцмережі та зберігайте TAS Life як ваш надійний путівник у світі страхування та фінансової безпеки.

Чи була стаття корисною?

Залиш свій відгук!

Може бути цікаво

Стаття ШІ як помічник у фінансовому плануванні: можливості, ризики і корисні поради
Блог
12
56
ШІ як помічник у фінансовому плануванні: можливості, ризики і корисні поради
«Допоможи скласти бюджет», «Поясни, куди зникають мої гроші», «Як швидше накопичити на омріяну покупку?» – такі запитання дедалі частіше ставлять не фінансовим консультантам чи пошуковикам, а штучному інтелекту. Сучасні ШІ-помічники вже вміють аналізувати витрати, допомагати з плануванням бюджету, пояснювати фінансові терміни простими словами та пропонувати варіанти досягнення фінансових цілей. Популярність таких інструментів цілком зрозуміла: вони […]
Читати далі
Стаття Чому страховики запитують ваш зріст і вагу?
Блог
3
142
Чому страховики запитують ваш зріст і вагу?
У страховика не буває двох однакових Клієнтів. Вік, спосіб життя, стан здоров’я, звички та навіть окремі фізичні показники можуть впливати на рівень ризику. Саме тому під час оформлення страхування компанія просить Клієнта надати певну інформацію про себе. Серед таких даних – зріст і вага. На перший погляд вони можуть здатися занадто прискіпливим збором даних, проте […]
Читати далі
Стаття Стрибати вище, щоб бігти легше: як працює пліометрика?
Блог
7
240
Стрибати вище, щоб бігти легше: як працює пліометрика?
Якщо у дитинстві ви годинами грали в резиночки або класики, маємо новину: ви вже знайомі з основами пліометрики 😉 Звісно, тоді ніхто не задумувався про економічність бігу, ахіллові сухожилля чи цикл розтягнення-скорочення м’язів. Але багато популярних дитячих ігор працювали саме за тим принципом, який сьогодні спортсмени цілеспрямовано використовують для розвитку швидкості, сили та координації.   […]
Читати далі
Стаття Соціальний пакет нового покоління: здоров’я, фінанси та страховий захист
Блог
13
299
Соціальний пакет нового покоління: здоров’я, фінанси та страховий захист
Ще кілька років тому корпоративну турботу часто вимірювали кількістю приємних бонусів: безкоштовною кавою, абонементами у спортзал, подарунками до свят або яскравими командними заходами. Усе це може створювати позитивну атмосферу, але дедалі більше працівників очікують підтримки, яка допомагає впоратися з реальними життєвими викликами: хворобою, травмою, психологічним виснаженням, фінансовою нестабільністю чи необхідністю піклуватися про близьких. Дослідження міжнародних […]
Читати далі
Стаття Прибулець Арло і 380 дошкільнят: несподіване дослідження про гроші
Блог
7
347
Прибулець Арло і 380 дошкільнят: несподіване дослідження про гроші
Якщо спитати в чотирирічки, звідки беруться гроші, можна почути у відповідь: «Треба просто прикласти годинник до терміналу». Така відповідь може викликати усмішку, але вона демонструє важливу річ: діти починають формувати уявлення про гроші значно раніше, ніж багато хто думає. Більшість батьків замислюються про фінансову грамотність дитини тоді, коли настає час перших кишенькових грошей, банківської картки […]
Читати далі
Стаття Як відновити договір страхування через Кабінет Клієнта?
Блог
17
375
Як відновити договір страхування через Кабінет Клієнта?
У TAS life ми завжди наголошуємо: будь-який страховий захист кращий, ніж його відсутність. Водночас життєві обставини бувають різними, і часом у Клієнта може не бути можливості вчасно сплачувати чергові страхові внески. Якщо така ситуація сталася, радимо відновити дію договору за першої ж можливості. А щоб цей процес був швидким і зручним, ми оптимізували його в […]
Читати далі
Стаття Коле, німіє, зводить: 7 поширених симптомів під час бігу
Блог
10
524
Коле, німіє, зводить: 7 поширених симптомів під час бігу
Біг люблять за відчуття свободи, за можливість перезавантажити думки після насиченого дня, побути наодинці з собою, підтримати тіло в тонусі й відчути той самий “кайф бігуна”, коли після тренування стає легше і фізично, і психологічно. Але іноді власний організм може зіпсувати навіть найкращий маршрут, улюблений плейлист і правильний настрій. У найбільш недоречний момент він раптом […]
Читати далі
Стаття Чого насправді навчають кишенькові гроші?
Блог
6
614
Чого насправді навчають кишенькові гроші?
Новий навчальний рік наближається, а разом із ним повертаються й батьківські запитання, на які не існує універсальних відповідей. Одне з них – як бути з кишеньковими грошима: скільки давати дитині, чи пов’язувати виплати з домашніми обов’язками та чи потрібно контролювати витрати? Хоча чимало батьків дотримуються чіткого графіка виплат, багато хто підходить до цього питання більш […]
Читати далі
Стаття Туристична страховка 2026: що обов'язково має бути в полісі
Блог
3
1034
Туристична страховка 2026: що обов’язково має бути в полісі
Відпустка за кордоном зазвичай асоціюється з новими враженнями, відпочинком і безтурботністю. Але навіть ретельно спланована подорож не гарантує, що все пройде без несподіванок. Травма під час активного відпочинку, отруєння, раптове погіршення самопочуття чи загострення хронічних захворювань. Такі речі можуть не просто зіпсувати поїздку, а й призвести до непередбачених фінансових витрат. Зменшити ризики та мати змогу […]
Читати далі
Стаття Сендвіч-покоління: хто подбає про тих, хто дбає про всіх?
Блог
6
793
Сендвіч-покоління: хто подбає про тих, хто дбає про всіх?
Уявіть людину, яка зранку допомагає дитині зібратися до школи, вдень працює повний робочий день, а ввечері везе літню маму на обстеження або вирішує її побутові питання. Саме таких людей сьогодні називають представниками «сендвіч-покоління» (sandwich generation) – вони ніби опинилися між двома поколіннями, які потребують їхньої підтримки: власними дітьми та старшими батьками. Що таке «сендвіч-покоління»? Це […]
Читати далі

00

:

60