Вітаємо на сайті страхової компанії TAS life!

Колись тут була його російська версія – але усе російське йде за кораблем. Запрошуємо на українську версію сайту. Разом – до Перемоги! 🇺🇦

Перейти
Новые определения ожирения: как это повлияет на андеррайтинг? 71579
Страховой случай Оплата Viber бот Email
Нові визначення ожиріння: як це вплине на андеррайтинг?
#ШколаТАС

Новые определения ожирения: как это повлияет на андеррайтинг?

Анастасія Ведишева
10.03.2025
2
559
0

В середине января комиссия научного журнала The Lancet Diabetes & Endocrinology предложила новый метод определения ожирения, выходящий за пределы знакомого нам Индекса массы тела (ИМТ).
Не секрет, что ИМТ был основой для оценки рисков в страховании жизни по всему миру – и в нашей компании тоже.
Это число, исчисляемое как вес, разделенный на квадрат роста, может влиять на страховое покрытие. Но правда в том, что ИМТ часто является несовершенным инструментом, когда используется отдельно от остальных показателей.

Последние рекомендации по ожирению предлагают изменения в клинической медицине с новыми определениями и оценкой избыточного веса. Это дает медицинским работникам основу для стратификации риска ожирения с целью улучшения здоровья.

Так, новый подход, предложенный The Lancet, различает:

Доклиническое ожирение – избыток жировой ткани присутствует, но еще не оказывает измеряемого влияния на здоровье.
Клиническое ожирение – избыток жира влияет на функцию органов, вызывает заболевание или осложняет повседневную жизнь.

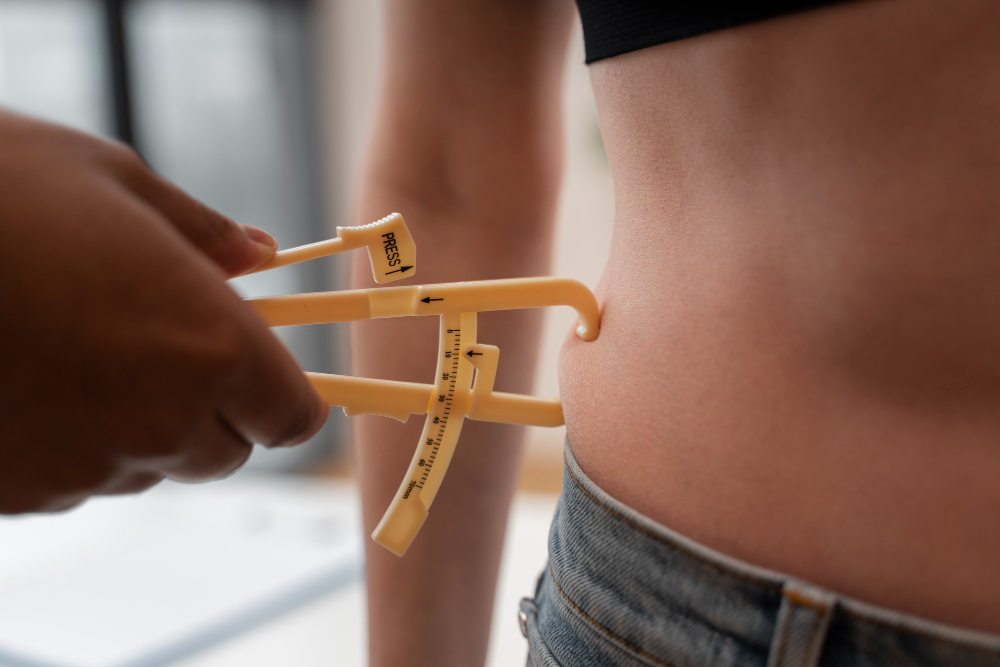
Комиссия рекомендует использовать другие показатели, кроме ИМТ, для лучшей оценки ожирения. В частности, в них могут входить:

  • окружность талии
  • соотношение талии к бедрам
  • маркеры метаболического здоровья (напр. уровень холестерина, сахара в крови, АД)

Важно понимать, что ИМТ может быть косвенным показателем риска для здоровья, и что есть многие другие факторы, которые следует учитывать при оценке риска.
 

Почему ИМТ являлся стандартом в области страхования жизни и здоровья?

Привлекательность ИМТ в страховании всегда заключалась в его простоте.
Он предоставляет быстрый стандартизированный способ классификации Клиентов по категориям риска. Это сродни определению индекса массы тела Всемирной организацией здравоохранения для классификации недостаточного веса, избыточного веса и ожирения у взрослых. В общем, считается, что чем выше ИМТ, тем выше предполагаемый риск для здоровья и смертности.

Но простота имеет свои недостатки.

ИМТ не различает мышцы и жир, не учитывает распределение жира, метаболическое здоровье или другие ключевые факторы, влияющие на долголетие. Эти дополнительные ключевые факторы улучшают и сбалансируют общую оценку риска, позволяя учитывать сценарии, где ИМТ является единственным фактором беспокойства.
На практике, когда ИМТ используется как единственный показатель в страховании, он может переоценивать или недооценивать риск, особенно когда для классификации принимают большие возрастные группы.

Некоторые ведущие страховые компании (такие, как Swiss Re) уже учитывают окружность талии и других маркеров метаболического здоровья для оценки рисков и формирования более точных предложений для своих Клиентов, но в общей картине эта тенденция еще не является значительной.

Как это может изменить процесс андеррайтинга в страховании жизни?

Остается вопрос: нужно ли нам идти дальше? Следует ли использовать соотношение талии к бедрам как дополнительный показатель в расчетах риска? 

Или обязательными требованиями должны стать также соотношение талии к бедрам и окружность талии? Это открытые вопросы, требующие дальнейшего рассмотрения в контексте изменений процессов, балансировки операционных расходов, обучения каналов дистрибуции о преимуществах для потребителей и т.д.

По мнению специалистов, ИМТ и дальше останется частью процесса андерайтинга, однако будет ли он единственным показателем риска ожирения - это уже вопрос для обсуждения. И это скорее вопрос времени, чем целесообразности.
Страховщикам придется многое учитывать в будущем, особенно с появлением новых носимых устройств или мобильных технологий для оценки таких показателей здоровья, как вес. Все это поможет снизить разрыв между реальными медицинскими показателями и весом, который Клиент декларирует самостоятельно при заключении договора.

Важно, чтобы при учете новых изменений андеррайтеры и команды по разработке продуктов продолжать отстаивать интересы конечного потребителя.

К примеру, можно разработать страховые продукты, в которых будет сделан акцент на улучшение инсулинорезистентности страхователей, а вместе с этим и веса и ИМТ. Как вариант – компании могут предложить более доступное страховое покрытие для тех Клиентов, которые имеют чрезмерный ИМТ или плохое метаболическое здоровье при условии, что они будут соблюдать определенную программу и смогут предоставить доказательства устойчивого улучшения здоровья.


По материалам статьи "Bye bye, BMI?"
Понравилась статья?
Поделись с друзьями!

Была статья полезной?

Оставь свой отзыв!

ШІ як помічник у фінансовому плануванні: можливості, ризики і корисні поради
Блог
33
133
ИИ как помощник в финансовом планировании: возможности, риски и полезные советы
«Помоги составить бюджет», «Поясни, куда исчезают мои деньги», «Как быстрее накопить на вожделенную покупку?» – такие вопросы все чаще задают не финансовым консультантам или поисковикам, а искусственному интеллекту. Современные ИИ-помощники уже умеют анализировать расходы, помогать с планированием бюджета, объяснять финансовые термины простыми словами и предлагать варианты достижения финансовых целей. Популярность таких инструментов вполне ясна: они доступны […]
Чому страховики запитують ваш зріст і вагу?
Блог
20
200
Почему страховщики спрашивают ваш рост и вес?
У страховщика не бывает двух одинаковых клиентов. Возраст, образ жизни, состояние здоровья, повадки и даже отдельные физические показатели могут влиять на уровень риска. Именно поэтому при оформлении страхования компания просит Клиента предоставить определенную информацию о себе. Среди таких данных – рост и вес. На первый взгляд, они могут показаться слишком тщательным сбором данных, однако на […]
Стрибати вище, щоб бігти легше: як працює пліометрика?
Блог
28
205
Прыгать выше, чтобы бежать легче: как работает плиометрика?
Если в детстве вы часами играли в резиночки или классики, у нас для вас новость: вы уже знакомы с основами плиометрики;) Конечно, тогда никто не задумывался об экономичности бега, ахилловом сухожилии или цикле растяжения-сокращения мышц. Но многие популярные детские игры работали именно по тому принципу, который сегодня спортсмены целенаправленно используют для развития скорости, силы и […]
Соціальний пакет нового покоління: здоров’я, фінанси та страховий захист
Блог
14
280
Социальный пакет нового поколения: здоровье, финансы и страховая защита
Еще несколько лет назад корпоративную заботу часто измеряли количеством приятных бонусов: бесплатным кофе, абонементами в спортзал, подарками к праздникам или яркими командными мероприятиями. Все это может создавать позитивную атмосферу, но все больше сотрудников ожидают поддержки, которая помогает справляться с реальными жизненными вызовами: болезнью, травмой, психологическим истощением, финансовой нестабильностью или необходимостью заботиться о близких. Исследования международных […]
Прибулець Арло і 380 дошкільнят: несподіване дослідження про гроші
Блог
29
176
Пришелец Арло и 380 дошкольников: неожиданное исследование о деньгах
Если спросить у четырехлетки, откуда берутся деньги, можно услышать в ответ: «Надо просто приложить часы к терминалу». Такой ответ может вызвать улыбку, но он демонстрирует важную вещь: дети начинают формировать представление о деньгах значительно раньше, чем многие думают. Большинство родителей задумываются о финансовой грамотности ребенка тогда, когда наступает время первых карманных денег, банковской карты или […]
Як відновити договір страхування через Кабінет Клієнта?
Блог
22
256
Как возобновить договор страхования через Кабинет Клиента?
В TAS life мы всегда подчеркиваем: любая страховая защита лучше, чем ее отсутствие. В то же время, жизненные обстоятельства бывают разными, и порой у Клиента может не быть возможности своевременно уплачивать очередные страховые взносы. Если такая ситуация произошла, рекомендуем возобновить действие договора при первой же возможности. Чтобы этот процесс был быстрым и удобным, мы оптимизировали […]
Коле, німіє, зводить: 7 поширених симптомів під час бігу
Блог
9
299
Колет, немеет, сводит: 7 распространённых симптомов во время бега
Бег любят за ощущение свободы, за возможность перезагрузить мысли после насыщенного дня, побыть наедине с собой, поддержать тело в тонусе и почувствовать тот самый «кайф бегуна», когда после тренировки становится легче и физически, и психологически. Для кого-то пробежка — это способ собраться с мыслями. Для кого-то — маленькая ежедневная победа над усталостью, стрессом или собственным […]
Чого насправді навчають кишенькові гроші?
Блог
6
423
Чему на самом деле учат карманные деньги?
Новый учебный год приближается, а вместе с ним возвращаются и родительские вопросы, на которые нет универсальных ответов. Один из них –как быть с карманными деньгами: сколько давать ребенку, связывать ли выплаты с домашними обязанностями и нужно ли контролировать расходы? Хотя многие родители придерживаются четкого графика выплат, многие подходят к этому вопросу более гибко. Размер карманных […]
Туристична страховка 2026: що обов'язково має бути в полісі
Блог
3
258
Туристическая страховка 2026: что обязательно должно быть в полисе
Отпуск за границей обычно ассоциируется с новыми впечатлениями, отдыхом и безмятежностью. Но даже тщательно спланированная поездка не гарантирует, что все пройдет без неожиданностей. Травма при активном отдыхе, отравлении, внезапном ухудшении самочувствия или обострении хронических заболеваний. Такие вещи могут не просто испортить поездку, но и привести к непредвиденным финансовым затратам. Снизить риски и чувствовать себя спокойно […]
Сендвіч-покоління: хто подбає про тих, хто дбає про всіх?
Блог
6
263
Сэндвич-поколение: кто позаботится о тех, кто заботится обо всех?
Представьте человека, который с утра помогает ребенку собраться в школу, днем ​​работает полный рабочий день, а вечером везет пожилую маму на обследование или решает его бытовые вопросы. Именно таких людей сегодня называют представителями «сэндвич-поколения» (sandwich generation) – они словно оказались между двумя поколениями, нуждающимися в их поддержке: собственными детьми и старшими родителями. Что такое «сэндвич-поколение»? […]