У страховщика не бывает двух одинаковых клиентов. Возраст, образ жизни, состояние здоровья, повадки и даже отдельные физические показатели могут влиять на уровень риска. Именно поэтому при оформлении страхования компания просит Клиента предоставить определенную информацию о себе.
Среди таких данных – рост и вес. На первый взгляд, они могут показаться слишком тщательным сбором данных, однако на практике помогают точнее оценить индивидуальные особенности здоровья человека и сформировать справедливые условия страховой защиты. Для этого используется индекс массы тела (ИМТ) – один из самых распространенных в мире показателей для оценки соотношения веса и роста.
Почему ИМТ остается важным инструментом для страховщиков, каких его преимуществ не следует недооценивать и почему при заполнении анкеты следует указывать реальные данные о себе?
Рассказываем в этом блоге.
Что такое индекс массы тела и для чего он нужен??
Индекс массы тела (ИМТ) - то показатель, помогающий оценить соотношение веса человека к его росту.Сам по себе он не диагноз и не позволяет определить состояние здоровья с абсолютной точностью.Тем не менее, ИМТ уже много десятилетий используется в медицине и страховании как один из базовых инструментов для оценки потенциальных рисков для здоровья.
Дело в том, что многочисленные исследования выявили связь между избыточной массой тела и повышенным риском развития сердечно-сосудистых заболеваний, диабета 2 типа, некоторых видов онкологических заболеваний и других хронических состояний.В то же время недостаточный вес может свидетельствовать об определенных рисках для организма.Именно поэтому показатель ИМТ помогает специалистам получить первое представление о возможных факторах риска.
В страховании индекс массы тела используется как один из элементов оценки состояния здоровья клиента.При оформлении заявления на страхование человек указывает свой рост и вес, после чего система автоматически рассчитывает соответствующий показатель.Это позволяет более точно оценить индивидуальные риски и сформировать условия страховой защиты. В то же время, современная медицина все чаще отмечает: ИМТ является полезным ориентиром, но не дает полной картины состояния здоровья.Ведь люди с одинаковым индексом массы тела могут существенно отличаться по физической форме, образу жизни и реальному уровню риска для здоровья.Именно об этом поговорим дальше.
Почему ИМТ – это не вся история?
Хотя индекс массы тела уже много лет используется в медицине и страховании как один из показателей риска, этот показатель имеет свои ограничения.
Например, два человека могут иметь одинаковый ИМТ, но существенно отличаться по состоянию здоровья.Один может быть спортсменом с развитой мышечной массой, другой – человеком с избытком жировой ткани и низким уровнем физической активности.Формула ИМТ не различает, за счет чего сформировалась масса тела, потому не всегда дает полную картину.
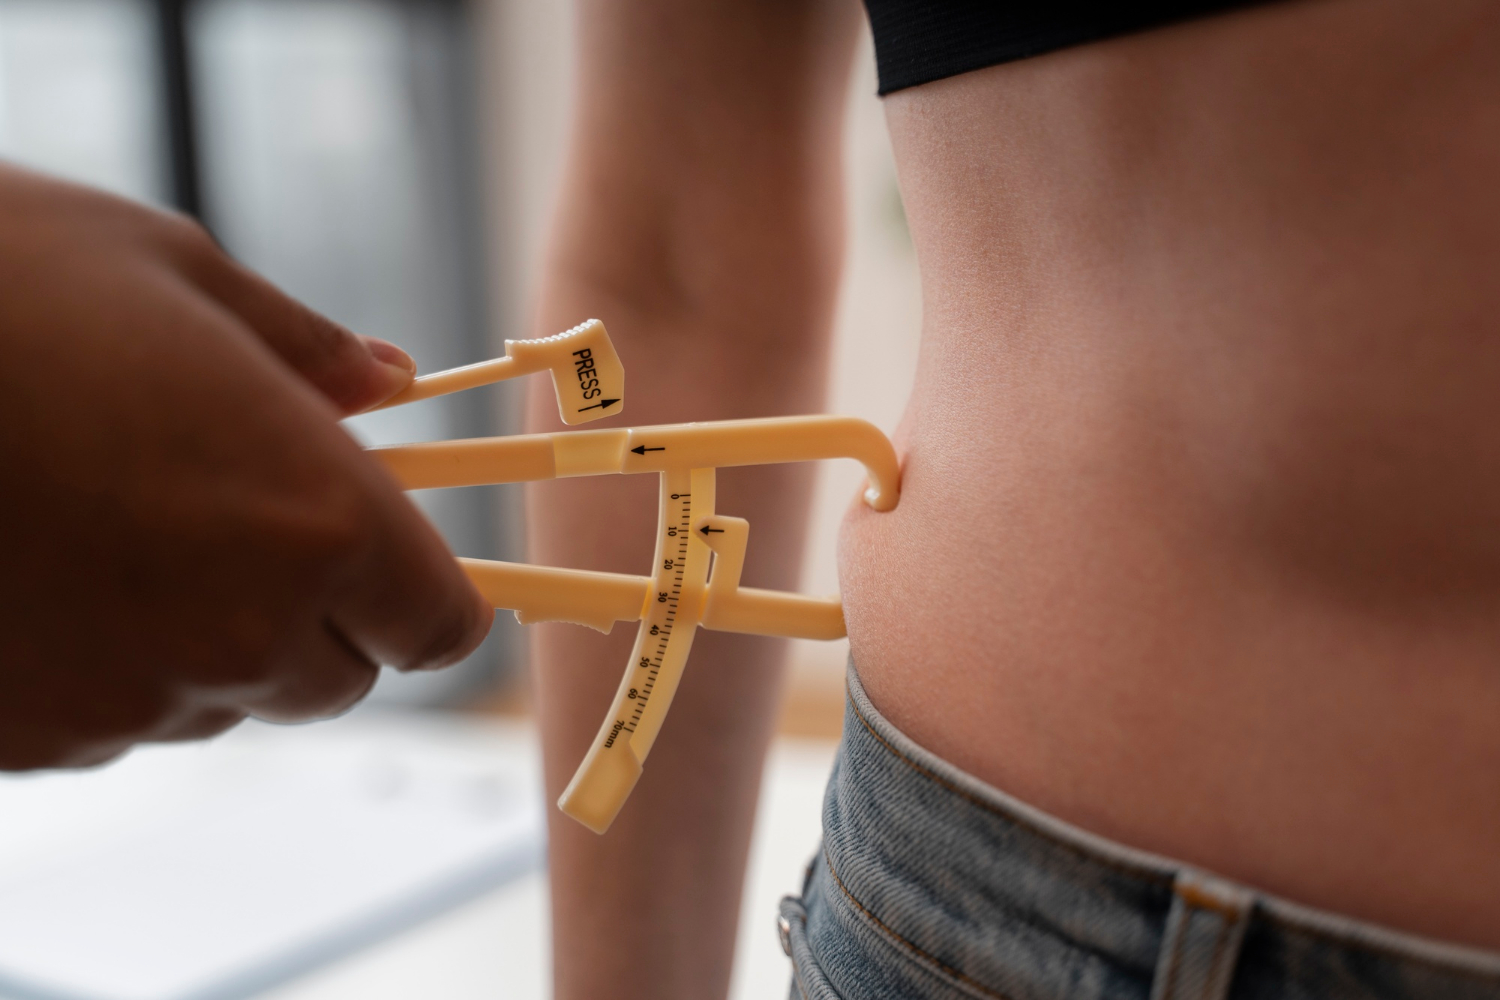
Поэтому ученые все чаще обращают внимание не только на вес человека, но и на то, как именно жир распределен в организме.Особый интерес вызывает так называемый абдоминальный или висцеральный жир – жировые отложения в участке живота вокруг внутренних органов.Исследования показывают, что он сильнее связан с риском сердечно-сосудистых заболеваний, нарушений обмена веществ и диабета. Подтверждение этому предоставило масштабное исследование,опубликованное в Journal of the American College of Cardiology.Ученые наблюдали более чем за 250 тысячами взрослых в течение около 20 лет и пришли к выводу:окружность талии и соотношение талии к бедрам дают дополнительную информацию о риске сердечно-сосудистых заболеваний, которую не всегда можно увидеть с помощью одного лишь ИМТ.Более того, среди людей с нормальной или повышенной массой тела большая окружность талии была связана со значительно более высоким риском инфаркта, инсульта и сердечной недостаточности.В то же время у части людей, которых при ИМТ относили к категории ожирения, но которые имели относительно небольшую окружность талии, риски оказались близки к показателям людей с нормальным ИМТ.
Это не означает, что индекс массы тела устарел или утратил свою ценность.Напротив, он остается обычным и полезным инвентарем первичной оценки рисков.Однако современные исследования показывают: для более полного понимания состояния здоровья важно учитывать и другие показатели, в частности особенности телосложения и распределение жировой ткани в организме.
Как это работает при оформлении страхования в TAS life?
При оформлении заявления на страхование Клиент отмечает свой рост и вес.На основе данных система автоматически рассчитывает соответствующий показатель и определяет его перцентиль для пола и возраста человека.Это помогает понять, насколько полученное значение типично для людей соответствующего пола и возрастной группы.
Полученный результат является одним из факторов, учитываемых при оценке риска.Если показатель находится в пределах нормы, то он не влияет на стоимость страхования.Если значение выходит за установленные пределы, к страховому тарифу может быть применена надбавка.
Такой подход позволяет более индивидуально оценивать риски, а не применять равные условия для всех Клиентов.Ведь люди с разным состоянием здоровья и разными факторами риска могут нуждаться в разном уровне страховой защиты. В то же время рост и вес являются лишь частью общей картины.
При принятии решения могут учитываться другие данные, указанные в заявлении на страхование.
А если указать вес "с запасом оптимизма"?
Многие хотя бы раз в жизни мысленно отнимали от своего веса несколько килограммов или прибавляли несколько сантиметров к росту.Однако при оформлении страхования такая "поправка на желаемый результат" может сыграть не в пользу самого Клиента.
Дело в том, что страховая компания рассчитывает риски на основе информации, предоставляемой человеком.Если данные в анкете существенно отличаются от фактических, оценка риска может оказаться некорректной.
Поэтому лучшее решение – указывать свои реальные рост и вес на момент заполнения заявления.Это помогает сформировать корректные условия страхования и избежать недоразумений в будущем. В конце концов, страхование работает лучше всего, когда и Клиент, и страховая компания имеют одинаково точное представление о исходных данных.Именно поэтому честность в ответах на вопросы анкеты важна не меньше, чем внимательное ознакомление с условиями договора.
ИИ как помощник в финансовом планировании: возможности, риски и полезные советы
«Помоги составить бюджет», «Поясни, куда исчезают мои деньги», «Как быстрее накопить на вожделенную покупку?» – такие вопросы все чаще задают не финансовым консультантам или поисковикам, а искусственному интеллекту. Современные ИИ-помощники уже умеют анализировать расходы, помогать с планированием бюджета, объяснять финансовые термины простыми словами и предлагать варианты достижения финансовых целей. Популярность таких инструментов вполне ясна: они доступны […]
У страховщика не бывает двух одинаковых клиентов. Возраст, образ жизни, состояние здоровья, повадки и даже отдельные физические показатели могут влиять на уровень риска. Именно поэтому при оформлении страхования компания просит Клиента предоставить определенную информацию о себе. Среди таких данных – рост и вес. На первый взгляд, они могут показаться слишком тщательным сбором данных, однако на […]
Прыгать выше, чтобы бежать легче: как работает плиометрика?
Если в детстве вы часами играли в резиночки или классики, у нас для вас новость: вы уже знакомы с основами плиометрики;) Конечно, тогда никто не задумывался об экономичности бега, ахилловом сухожилии или цикле растяжения-сокращения мышц. Но многие популярные детские игры работали именно по тому принципу, который сегодня спортсмены целенаправленно используют для развития скорости, силы и […]
Социальный пакет нового поколения: здоровье, финансы и страховая защита
Еще несколько лет назад корпоративную заботу часто измеряли количеством приятных бонусов: бесплатным кофе, абонементами в спортзал, подарками к праздникам или яркими командными мероприятиями. Все это может создавать позитивную атмосферу, но все больше сотрудников ожидают поддержки, которая помогает справляться с реальными жизненными вызовами: болезнью, травмой, психологическим истощением, финансовой нестабильностью или необходимостью заботиться о близких. Исследования международных […]
Пришелец Арло и 380 дошкольников: неожиданное исследование о деньгах
Если спросить у четырехлетки, откуда берутся деньги, можно услышать в ответ: «Надо просто приложить часы к терминалу». Такой ответ может вызвать улыбку, но он демонстрирует важную вещь: дети начинают формировать представление о деньгах значительно раньше, чем многие думают. Большинство родителей задумываются о финансовой грамотности ребенка тогда, когда наступает время первых карманных денег, банковской карты или […]
Как возобновить договор страхования через Кабинет Клиента?
В TAS life мы всегда подчеркиваем: любая страховая защита лучше, чем ее отсутствие. В то же время, жизненные обстоятельства бывают разными, и порой у Клиента может не быть возможности своевременно уплачивать очередные страховые взносы. Если такая ситуация произошла, рекомендуем возобновить действие договора при первой же возможности. Чтобы этот процесс был быстрым и удобным, мы оптимизировали […]
Колет, немеет, сводит: 7 распространённых симптомов во время бега
Бег любят за ощущение свободы, за возможность перезагрузить мысли после насыщенного дня, побыть наедине с собой, поддержать тело в тонусе и почувствовать тот самый «кайф бегуна», когда после тренировки становится легче и физически, и психологически. Для кого-то пробежка — это способ собраться с мыслями. Для кого-то — маленькая ежедневная победа над усталостью, стрессом или собственным […]
Новый учебный год приближается, а вместе с ним возвращаются и родительские вопросы, на которые нет универсальных ответов. Один из них –как быть с карманными деньгами: сколько давать ребенку, связывать ли выплаты с домашними обязанностями и нужно ли контролировать расходы? Хотя многие родители придерживаются четкого графика выплат, многие подходят к этому вопросу более гибко. Размер карманных […]
Туристическая страховка 2026: что обязательно должно быть в полисе
Отпуск за границей обычно ассоциируется с новыми впечатлениями, отдыхом и безмятежностью. Но даже тщательно спланированная поездка не гарантирует, что все пройдет без неожиданностей. Травма при активном отдыхе, отравлении, внезапном ухудшении самочувствия или обострении хронических заболеваний. Такие вещи могут не просто испортить поездку, но и привести к непредвиденным финансовым затратам. Снизить риски и чувствовать себя спокойно […]
Сэндвич-поколение: кто позаботится о тех, кто заботится обо всех?
Представьте человека, который с утра помогает ребенку собраться в школу, днем работает полный рабочий день, а вечером везет пожилую маму на обследование или решает его бытовые вопросы. Именно таких людей сегодня называют представителями «сэндвич-поколения» (sandwich generation) – они словно оказались между двумя поколениями, нуждающимися в их поддержке: собственными детьми и старшими родителями. Что такое «сэндвич-поколение»? […]