Вітаємо на сайті страхової компанії TAS life!

Колись тут була його російська версія – але усе російське йде за кораблем. Запрошуємо на українську версію сайту. Разом – до Перемоги! 🇺🇦

Перейти
Почему договор страхования жизни лучше резервного фонда в денежной форме? 33363
Страховой случай Оплата Viber бот Email
Ризикове страхування життя
#ШколаТАС

Почему договор страхования жизни лучше резервного фонда в денежной форме?

Наталия Стихальская
08.12.2021
5
1544
0

В Украине в среднем каждые три минуты происходит ДТП, каждые 15 минут травмируется один человек, а каждые три часа один человек погибает. За 2020 год произошло 168 107 аварий, погибли 3 541 человек, а получили травмы 31 974 человека – по данным Министерства внутренних дел. Такая статистика ужасает:(

Можем ли мы этого избежать? Наверное, нет. Однако позаботиться о том, чтобы в такой ситуации была финансовая поддержка, мы можем. И как всегда – у нас есть, как минимум, два варианта: создать собственный резервный фонд или воспользоваться услугами надежного страхового партнера, заключив договор страхования жизни и здоровья. Сегодня и рассмотрим все достоинства и минусы каждого из вариантов.
Кстати, вам также будет интересно прочесть наш блог о финансовой грамотности, где мы рассказываем о необходимости формирования резервного фонда.

рисковый договор

Как работает рисковый договор?

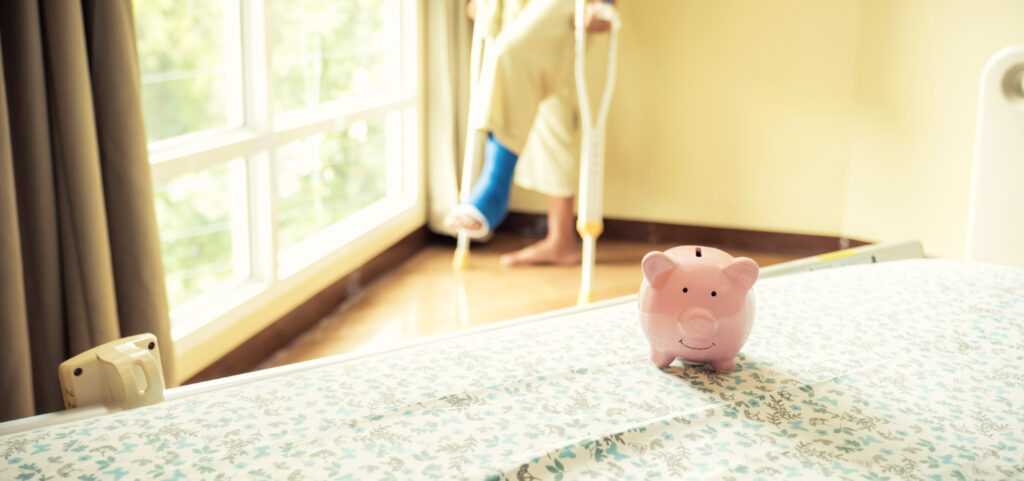
Представьте простую ситуацию: 35-летний Сергей работает водителем такси, обеспечивает семью и выплачивает ипотеку. На прошлой неделе он поскользнулся и сломал ногу. Некоторое время, возможно и довольно продолжительное, он не сможет работать. Однако у Сергея есть договор страхования жизни, поэтому страховая компания произведет выплату, которая поддержит семью, пока Сергей восстановится после травмы и сможет работать. Звучит неплохо, не правда ли?

Стоимость обычного перелома может составлять 10 000 –15 000 гривен, а в случае с Договором страхования компания может произвести гораздо большие выплаты. Все зависит от страховой суммы, которую клиент выбрал в договоре. На страховом рынке были случаи, когда во время игры в сквош застрахованный сломал мизинец и получил выплату в размере 500 000 гривен. В этом случае клиент перекрыл не только затраты на лечение, но и получил хорошую компенсацию за моральный ущерб.

Кстати, относительно того, сколько может стоить собственное здоровье, рекомендуем посмотреть наш видеоролик:

Страховым случаем согласно договора может быть многое: травма, болезнь, потеря трудоспособности, госпитализация, реабилитация, реанимация и т.д. Это именно те случаи, которые могут произойти с каждым и нуждаются в финансовых затратах. На эти деньги застрахованный сможет взять перерыв, вылечиться, восстановиться, а жизнь его семьи останется на достойном уровне.

Как бы ни хотелось об этом говорить, однако может произойти и самое худшее. Страшно об этом думать, еще страшнее оставить детей и родных без средств к существованию. В этом случае ответственный человек, имеющий страховой полис, обеспечит родным стабильное будущее.


Почему договор страхования лучше денежной подушки безопасности?

Не подумайте, мы ни в коем случае не отговариваем от резервного фонда дома. Такие быстро доступные средства должны быть обязательно, ведь непредвиденные ситуации могут произойти не только с жизнью и здоровьем, но и с авто или жильем. Хотя… и в этих случаях страхование тоже поможет вам. Лично у меня в семье застраховано все: авто (и КАСКО в том числе), имущество и самое главное – жизнь и здоровье всех членов семьи. Это позволяет мне быть спокойной и уверенной в завтрашнем дне. Потому и сосредоточиться можно на более грандиозных планах и их реализации.

Однако, давайте поговорим, почему не стоит весь свой резервный фонд держать дома. Считается, что оптимальный размер финансовой подушки безопасности – 6 месячных бюджетов. То есть сумма, которую необходимо отложить и не тратить на другие нужды, равна полугодовому заработку семьи. К примеру, бюджет семьи составляет 20 000 грн/месяц. Резервный фонд должен составлять 120 000 грн. Откладывая по 10% от заработной платы ежемесячно, семья сможет сформировать резервный фонд через 5 лет. Срок немалый, не правда ли? А если что-нибудь случится раньше?

Кроме того, если часть резервного фонда будет использована, необходимо после нормализации ситуации снова его пополнить.
договора страхования жизни


Рассмотрим другой случай: а не круто ли было бы иметь резервный фонд не на 6 месяцев, а на 2-3 года? Конечно, круто! Но сколько времени нужно его накапливать? И целесообразно ли накапливать такие суммы в денежной форме? Ведь все гуру финансовой грамотности уверяют, что резервный фонд нельзя тратить, то есть, эти деньги будут лежать и обесцениваться? И хотя резервный фонд, сформированный на несколько лет вперед, укрепит бюджет семьи, не целесообразно хранить такие суммы средств дома, лучше направить их на накопления или инвестиции.

А для того чтобы обеспечить финансовую подушку безопасности на несколько лет вперед, как раз пригодится договор страхования жизни и здоровья. Например, по программе "Формула здоровья" или "Доктор ТАС". Чтобы получить страховое покрытие на 360 000 грн (резервный фонд на три года), необходимо платить всего 600 гривен в месяц (стоимость рассчитана для нашего 35-летнего Сергея, о котором мы говорили выше). Накапливать самостоятельно этот капитал пришлось бы гораздо дольше. И еще, что особенно приятно – страховое покрытие вы получаете сразу, после уплаты страхового взноса. Разве не круто? А вот страхование по программе «Доктор ТАС» (базовый пакет «Украина») будет стоить 130 евро при страховой сумме 300 000 евро. Ну, скажите, у каждого из вас под подушкой есть эта сумма средств? Если нет, то не стоит медлить.


Итак, преимущества договора страхования жизни и здоровья:

• вы получаете финансовую защиту прямо здесь и сейчас, не дожидаясь, пока накопится достаточная сумма;
• страховое покрытие значительно превышает сумму средств, уплаченных за страхование;
• страховые выплаты позволят покрыть расходы на лечение и поддержать семью в сложных обстоятельствах;
• после выплаты по одному из страховых случаев (например, в случае получения травмы) договор не прекращает свое действие и продолжает защищать жизнь и здоровье владельца полиса.


Создание финансовой подушки безопасности является приоритетом при планировании личных финансов. И договор страхования жизни и здоровья – это отличный способ начать уже сегодня!
Понравилась статья?
Поделись с друзьями!

Была статья полезной?

Оставь свой отзыв!

Як безпечно використовувати ШІ для турботи про здоров'я
Блог
10
146
Как безопасно использовать ИИ для заботы о здоровье?
Искусственный интеллект все чаще становится первым собеседником, к которому люди обращаются с вопросами о здоровье. По данным исследования KFF (независимой американской некоммерческой организации, специализирующейся на исследованиях в сфере здравоохранения и медицинской политики), около трети взрослых уже использовали ИИ для поиска медицинской информации или советов по здоровью. Многие врачи шутят, что их новый “конкурент” заходит в […]
Як правильно подавати документи до страхової компанії?
Блог
11
310
Как правильно подавать документы в страховую компанию?
Когда наступает страховой случай, последнее, о чем хочется волноваться – это документы. Однако именно из-за ошибок в оформлении, нечитаемых копий или отсутствия необходимого удостоверения процесс рассмотрения документов может затянуться. Поэтому следует заранее знать основные правила подготовки документов. Они помогут избежать дополнительных запросов, повторной отправки документов и ускорят принятие решения о страховой выплате.   Какие документы подаются […]
Клієнт на все життя: новий орієнтир страхового ринку
Блог
26
274
Клиент на всю жизнь: новый ориентир страхового рынка
Долгие годы страховые компании сосредотачивали большое внимание на привлечении новых клиентов и росте продаж. Но сегодня мировой рынок страхования жизни все чаще говорит о другом показателе успеха: сколько клиентов осталось с компанией через 10, 20 или даже 30 лет. Причина такого изменения кроется в проблеме, о которой раньше говорили гораздо реже. Как показывает World Life […]
ШІ як помічник у фінансовому плануванні: можливості, ризики і корисні поради
Блог
33
203
ИИ как помощник в финансовом планировании: возможности, риски и полезные советы
«Помоги составить бюджет», «Поясни, куда исчезают мои деньги», «Как быстрее накопить на вожделенную покупку?» – такие вопросы все чаще задают не финансовым консультантам или поисковикам, а искусственному интеллекту. Современные ИИ-помощники уже умеют анализировать расходы, помогать с планированием бюджета, объяснять финансовые термины простыми словами и предлагать варианты достижения финансовых целей. Популярность таких инструментов вполне ясна: они доступны […]
Чому страховики запитують ваш зріст і вагу?
Блог
20
266
Почему страховщики спрашивают ваш рост и вес?
У страховщика не бывает двух одинаковых клиентов. Возраст, образ жизни, состояние здоровья, повадки и даже отдельные физические показатели могут влиять на уровень риска. Именно поэтому при оформлении страхования компания просит Клиента предоставить определенную информацию о себе. Среди таких данных – рост и вес. На первый взгляд, они могут показаться слишком тщательным сбором данных, однако на […]
Стрибати вище, щоб бігти легше: як працює пліометрика?
Блог
28
258
Прыгать выше, чтобы бежать легче: как работает плиометрика?
Если в детстве вы часами играли в резиночки или классики, у нас для вас новость: вы уже знакомы с основами плиометрики;) Конечно, тогда никто не задумывался об экономичности бега, ахилловом сухожилии или цикле растяжения-сокращения мышц. Но многие популярные детские игры работали именно по тому принципу, который сегодня спортсмены целенаправленно используют для развития скорости, силы и […]
Соціальний пакет нового покоління: здоров’я, фінанси та страховий захист
Блог
14
325
Социальный пакет нового поколения: здоровье, финансы и страховая защита
Еще несколько лет назад корпоративную заботу часто измеряли количеством приятных бонусов: бесплатным кофе, абонементами в спортзал, подарками к праздникам или яркими командными мероприятиями. Все это может создавать позитивную атмосферу, но все больше сотрудников ожидают поддержки, которая помогает справляться с реальными жизненными вызовами: болезнью, травмой, психологическим истощением, финансовой нестабильностью или необходимостью заботиться о близких. Исследования международных […]
Прибулець Арло і 380 дошкільнят: несподіване дослідження про гроші
Блог
29
231
Пришелец Арло и 380 дошкольников: неожиданное исследование о деньгах
Если спросить у четырехлетки, откуда берутся деньги, можно услышать в ответ: «Надо просто приложить часы к терминалу». Такой ответ может вызвать улыбку, но он демонстрирует важную вещь: дети начинают формировать представление о деньгах значительно раньше, чем многие думают. Большинство родителей задумываются о финансовой грамотности ребенка тогда, когда наступает время первых карманных денег, банковской карты или […]
Як відновити договір страхування через Кабінет Клієнта?
Блог
22
322
Как возобновить договор страхования через Кабинет Клиента?
В TAS life мы всегда подчеркиваем: любая страховая защита лучше, чем ее отсутствие. В то же время, жизненные обстоятельства бывают разными, и порой у Клиента может не быть возможности своевременно уплачивать очередные страховые взносы. Если такая ситуация произошла, рекомендуем возобновить действие договора при первой же возможности. Чтобы этот процесс был быстрым и удобным, мы оптимизировали […]
Коле, німіє, зводить: 7 поширених симптомів під час бігу
Блог
9
355
Колет, немеет, сводит: 7 распространённых симптомов во время бега
Бег любят за ощущение свободы, за возможность перезагрузить мысли после насыщенного дня, побыть наедине с собой, поддержать тело в тонусе и почувствовать тот самый «кайф бегуна», когда после тренировки становится легче и физически, и психологически. Для кого-то пробежка — это способ собраться с мыслями. Для кого-то — маленькая ежедневная победа над усталостью, стрессом или собственным […]