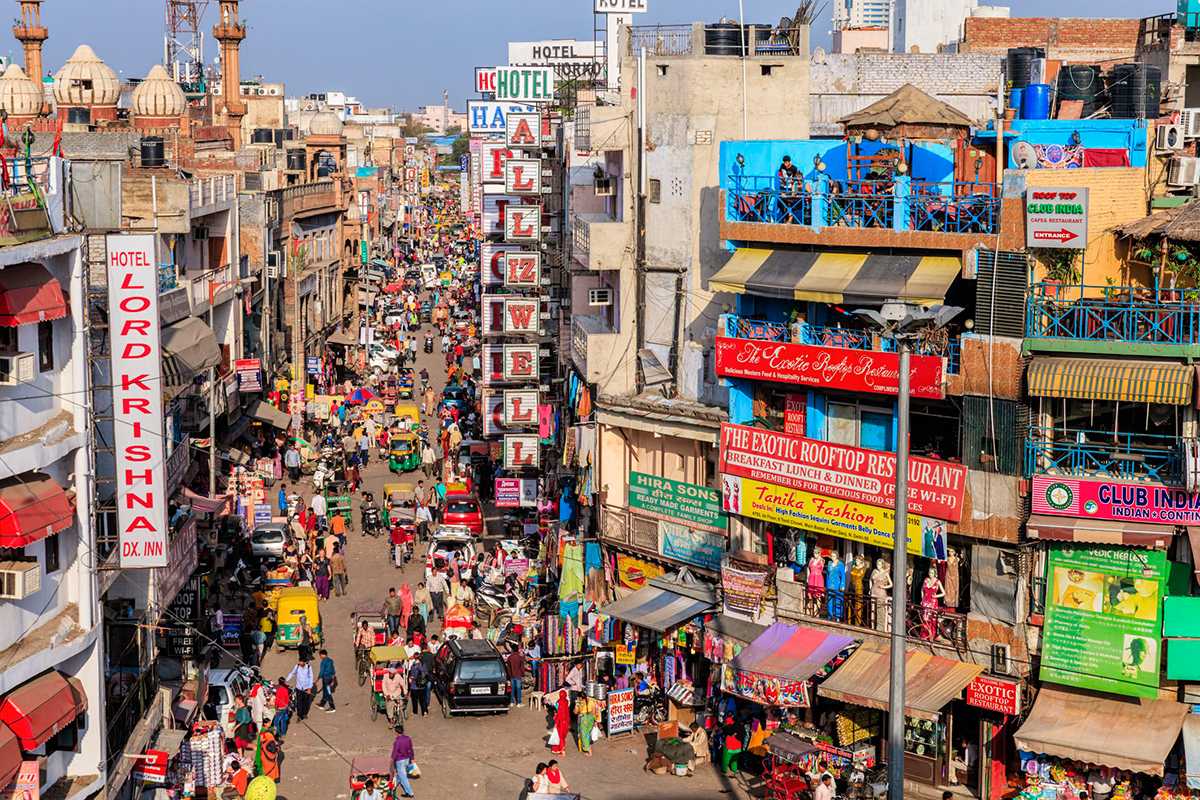
«Земля грез и романтики, неслыханного богатства и небывалой нищеты, роскоши и бедности, дворцов и лачуг, голода и чумы, духов и исполинов, ламп Алладина, тигров и слонов, кобр и джунглей; страна сотен народов и языков, тысячи религий и двух миллионов богов »
- такой в конце XIX века увидел Индию писатель Марк Твен. И такой она предстает перед миром сегодня...
В Индии проживает наибольшее количество вегетарианцев в мире - по религиозным или личным соображения на сегодня их около 40%.
Вместе с тем, 13 из 20 самых загрязненных городов мира также находятся в Индии. Подышать воздухом в Мумбаи в течение одного дня равносильно выкуриванию 100 сигарет.м
Более миллиона индусов являются миллионерами, но большинство граждан страны живут менее чем на $2 в день. По статистике, 35% населения Индии живет за чертой бедности.
Индия - седьмая страна в мире по величине и второй по численности населения (1,3 млрд человек). Однако, согласно прогнозам ООН, уже в 2022 году Индия обгонит Китай и станет самой густонаселенной страной мира.
Немного истории
Первые упоминания об индийском страховании появились еще в трудах древнеиндийских философов, которые рассуждали о перераспределении ресурсов в период бедствий - пожаров, наводнений, эпидемий. В этой стране,в одной из первых в Азии, страховое дело возникло в связи с развитием мореплавания и торговли.
Развитие страхования в его современных формах началось со второй половины XIX в. Страховой рынок этой страны развивался вместе с торговлей и, безусловно, под влиянием протектората Великобритании, колонией которой Индия была до 1947 года. Первая колониальная страховая компания Oriental Life Insurance была создана в 1818 г. В Калькутте.
Не обошлось в истории индийского страхования и без государственной монополии. В 1956 г.Правительство Индии издало Указ о национализации сектора страхования жизни и созданная в том же году Корпорация страхования жизни (LIC), поглотила 154 индийских и 16 неиндийских страховщиков. Период державного монополизма продолжался до 1999 года, когда рынок страхования был вновь открыт для частного сектора и иностранных инвесторов.
Сектор страхования жизни в Индии является крупнейшим в мире, его объем составляет около 360 миллионов полисов.
Но происходит это, в основном, за счет общего количества жителей этой страны, поскольку только 2,76% из них имеют полисы страхования жизни.
А средняя страховая премия на душу населения составляет 55долларов США.
Однако, ожидается, что в ближайшие пять лет совокупный ежегодный темп роста этого рынка составит 12-15%.
Можно сказать, что страховой рынок Индии в основном ориентируется на страхование жизни, но в последнее время быстро развиваются и другие виды страхования, касающиеся общего страхования: медицинское, автострахование и страхование здоровья.
Представители страхового рынка Индии объясняют рост популярности страхования жизни тем, что частные компании, которые вышли на рынок страны в пору либерализации, привнесли сюда такие продукты, как полисы с сильной инвестиционной составляющей и рисковым защитой. Этот шаг устранил последнее отставание в конкуренции с банковскими продуктами - низкую доходность по долгосрочным накопительным полисам.
Накопительное страхование жизни - один из основных способов обеспечить себе достойную старость в условиях слабой социальной политики. И здесь мы плавно переходим к теме индийских пенсий, ситуация с которыми еще острее, чем в Украине.
Индийская пенсия
В 2018 году пенсионеры в Индии получали от 1000 до 2000 рупий($15-30) в месяц. Средняя пенсия составляет около $22, а минимальная $15.
В настоящее время в Индии не существует всеобъемлющей системы социального обеспечения, которая защищала бы пожилых граждан страны от бедности. Все потенциальные пенсионеры здесь делятся на три группы - госслужащие, которые включены в обязательную пенсионную программу, военные и все другие, чьи пенсии зависят от работодателя.
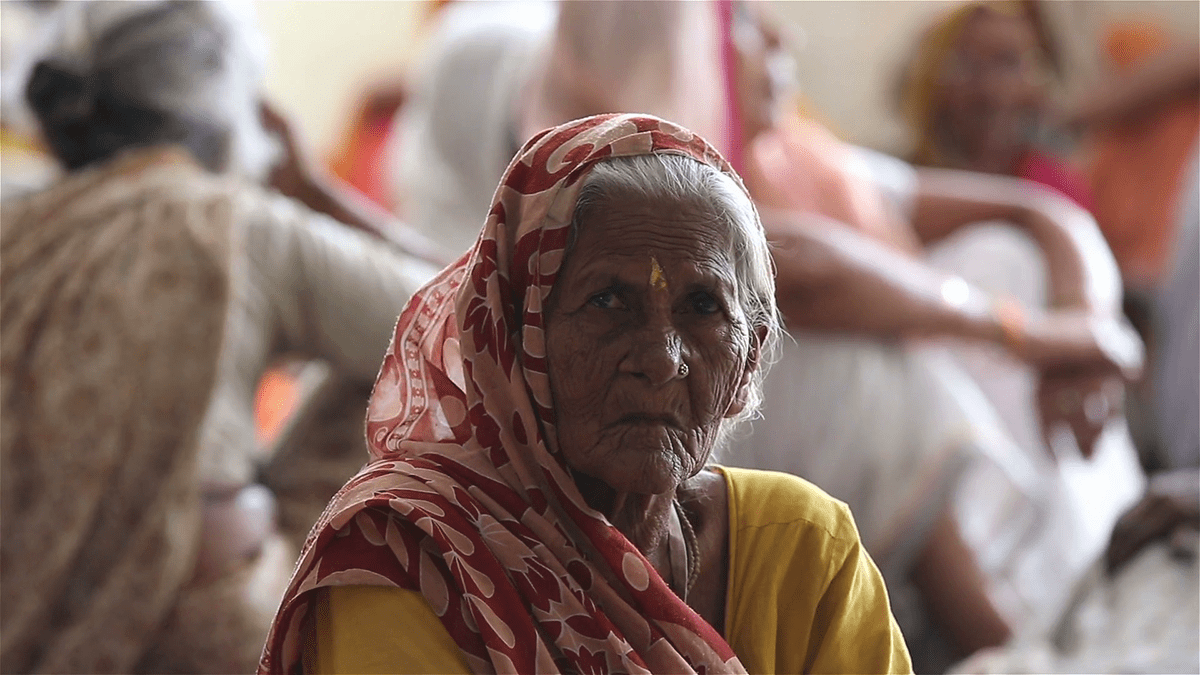
В Индии сейчас около 90 миллионов пенсионеров, то есть людей, которые достигли 60 лет (возраст выхода на пенсию здесь одинаков для мужчин и женщин). По некоторым оценкам, к 2050 году их число достигнет уже 315 миллионов.
В обязательном порядке в системе пенсионного накопления участвуют государственные служащие и работники компаний со штатом более 20 человек. На получение пенсии могут рассчитывать только 12%всего работающего населения страны, так как 433 миллиона индусов работают в так называемом «неорганизованном секторе», куда входят малые компании и все те, кто получает ежедневную зарплату за выполненный объем работы.
Пенсия в Индии накапливается на индивидуальном счете, куда поступает небольшое отчисление с каждой зарплаты работающего человека и такое же по размеру отчисления из средств работодателя. Эти деньги потом инвестируются в пенсионные продукты, продаваемые тремя государственными финансовыми институтами, избранными регулятором пенсионных фондов. Инвестированием занимается одна из восьми авторизованных компаний, которую выбирает работник (но госслужащие не имеют права выбора). Поскольку доходность продуктов регулируется рынком, человек не может знать точно, сколько она накопит себе на пенсию. Также, в случае неправильного инвестирования или разорения компании, будущий пенсионер теряет все свои сбережения.
Поэтому большинство пожилых людей пытаются работать до глубокой старости. Затем груз кормления старых ложится на их детей. И так по кругу в течение многих лет.
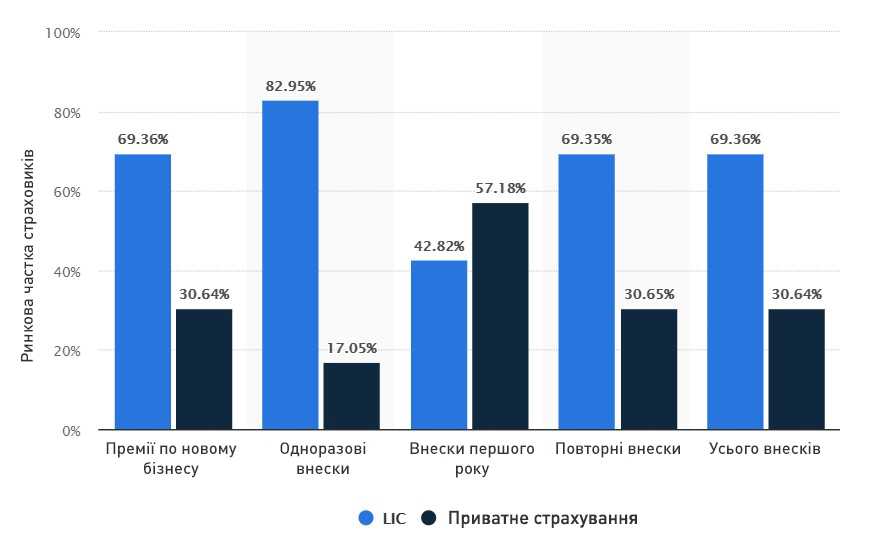
Проще всех выживать крестьянам, на своем натуральном хозяйстве. Но не менее значительная часть работает на фабриках и заводах, им, конечно, сложнее. Государство специальные социальные программы для этих слоев населения.Эта статистика показывает долю рынка страхования жизни в Индии в 2018 финансовом году, разбитого по секторам и видам премий. Государственная компания Индийская Корпорация Страхование Жизни (LIC) занимает примерно 69,36% доли рынка по общим премиями, тогда как частный сектор составляет около 30,64%.
В Индии пенсионное накопление происходит с помощью различных инструментов: от сберегательных фондов в прямых отчислениях. В стране также действует Национальная Система пенсионного страхования, в которой могут участвовать все граждане в возрасте от 18 до 55 лет. Каждый участник обязуется перечислять определенную сумму (около 100 долларов в год минимум). Национальная система связывает работодателей, банки и почтовые отделения, тем самым ускоряя передачу средств. Если участник не может выплатить минимальную сумму, с него взимается штраф, а его счет замораживается.
Почему в Индии не верят в пенсию?
Все просто. Когда в твоем окружении никто эту пенсию не получает много лет, трудно поверить, что когда-то получишь ты сам.
Различные пенсионные программы Индии охватывают всего 58 миллионов человек, а 88%работающих граждан в пенсионной системе не участвуют.
Ситуация сломается не раньше, чем начнут выходить на пенсию и получать реальные деньги те граждане, которые работали до пенсионного возраста в государственном секторе и на тех редких производствах, где платят белые зарплаты, а также те, кто в течение своего трудоспособного возраста откладывал деньги в сберегательные фонды.
Только когда как минимум каждый третий пенсионер начнет что-то получать, у населения появится вера в пенсию.
Перспективы
Будущее для отрасли страхования жизни в Индии выглядит многообещающим, но при условии изменений в нормативной базе, приведут к дальнейшим сдвигам в том, как эта отрасль будет вести свой бизнес и взаимодействовать со своими клиентами.
Ожидается, что страховое населения Индии достигнет 750 миллионов в 2020 году. Кроме того, по прогнозам, к концу этого десятилетия на страхование жизни будет приходиться 35% общих сбережений.
Демографические факторы, такие как растущий средний класс, молодое страховое население и осознание потребности в защите и пенсионном планировании, способствуют росту страхования жизни в Индии.
Болливуд и страхование
Поскольку киноиндустрия в Индии - одна из крупнейших в мире и одна из специфичных, мы не могли оставить без внимания индийские видеоролики о страховании жизни. Представляем вашему вниманию небольшую подборку:
Как безопасно использовать ИИ для заботы о здоровье?
Искусственный интеллект все чаще становится первым собеседником, к которому люди обращаются с вопросами о здоровье. По данным исследования KFF (независимой американской некоммерческой организации, специализирующейся на исследованиях в сфере здравоохранения и медицинской политики), около трети взрослых уже использовали ИИ для поиска медицинской информации или советов по здоровью. Многие врачи шутят, что их новый “конкурент” заходит в […]
Как правильно подавать документы в страховую компанию?
Когда наступает страховой случай, последнее, о чем хочется волноваться – это документы. Однако именно из-за ошибок в оформлении, нечитаемых копий или отсутствия необходимого удостоверения процесс рассмотрения документов может затянуться. Поэтому следует заранее знать основные правила подготовки документов. Они помогут избежать дополнительных запросов, повторной отправки документов и ускорят принятие решения о страховой выплате. Какие документы подаются […]
Клиент на всю жизнь: новый ориентир страхового рынка
Долгие годы страховые компании сосредотачивали большое внимание на привлечении новых клиентов и росте продаж. Но сегодня мировой рынок страхования жизни все чаще говорит о другом показателе успеха: сколько клиентов осталось с компанией через 10, 20 или даже 30 лет. Причина такого изменения кроется в проблеме, о которой раньше говорили гораздо реже. Как показывает World Life […]
ИИ как помощник в финансовом планировании: возможности, риски и полезные советы
«Помоги составить бюджет», «Поясни, куда исчезают мои деньги», «Как быстрее накопить на вожделенную покупку?» – такие вопросы все чаще задают не финансовым консультантам или поисковикам, а искусственному интеллекту. Современные ИИ-помощники уже умеют анализировать расходы, помогать с планированием бюджета, объяснять финансовые термины простыми словами и предлагать варианты достижения финансовых целей. Популярность таких инструментов вполне ясна: они доступны […]
У страховщика не бывает двух одинаковых клиентов. Возраст, образ жизни, состояние здоровья, повадки и даже отдельные физические показатели могут влиять на уровень риска. Именно поэтому при оформлении страхования компания просит Клиента предоставить определенную информацию о себе. Среди таких данных – рост и вес. На первый взгляд, они могут показаться слишком тщательным сбором данных, однако на […]
Прыгать выше, чтобы бежать легче: как работает плиометрика?
Если в детстве вы часами играли в резиночки или классики, у нас для вас новость: вы уже знакомы с основами плиометрики;) Конечно, тогда никто не задумывался об экономичности бега, ахилловом сухожилии или цикле растяжения-сокращения мышц. Но многие популярные детские игры работали именно по тому принципу, который сегодня спортсмены целенаправленно используют для развития скорости, силы и […]
Социальный пакет нового поколения: здоровье, финансы и страховая защита
Еще несколько лет назад корпоративную заботу часто измеряли количеством приятных бонусов: бесплатным кофе, абонементами в спортзал, подарками к праздникам или яркими командными мероприятиями. Все это может создавать позитивную атмосферу, но все больше сотрудников ожидают поддержки, которая помогает справляться с реальными жизненными вызовами: болезнью, травмой, психологическим истощением, финансовой нестабильностью или необходимостью заботиться о близких. Исследования международных […]
Пришелец Арло и 380 дошкольников: неожиданное исследование о деньгах
Если спросить у четырехлетки, откуда берутся деньги, можно услышать в ответ: «Надо просто приложить часы к терминалу». Такой ответ может вызвать улыбку, но он демонстрирует важную вещь: дети начинают формировать представление о деньгах значительно раньше, чем многие думают. Большинство родителей задумываются о финансовой грамотности ребенка тогда, когда наступает время первых карманных денег, банковской карты или […]
Как возобновить договор страхования через Кабинет Клиента?
В TAS life мы всегда подчеркиваем: любая страховая защита лучше, чем ее отсутствие. В то же время, жизненные обстоятельства бывают разными, и порой у Клиента может не быть возможности своевременно уплачивать очередные страховые взносы. Если такая ситуация произошла, рекомендуем возобновить действие договора при первой же возможности. Чтобы этот процесс был быстрым и удобным, мы оптимизировали […]
Колет, немеет, сводит: 7 распространённых симптомов во время бега
Бег любят за ощущение свободы, за возможность перезагрузить мысли после насыщенного дня, побыть наедине с собой, поддержать тело в тонусе и почувствовать тот самый «кайф бегуна», когда после тренировки становится легче и физически, и психологически. Для кого-то пробежка — это способ собраться с мыслями. Для кого-то — маленькая ежедневная победа над усталостью, стрессом или собственным […]